Plazo: Tarjeta y préstamos

- 3.36K Reseñas
- 3,9
- Descargas
- 1.000.000+
Nuestra opinión sobre Plazo: Tarjeta y préstamos de Appgk
Cuando aparece un gasto inesperado, lo difícil no siempre es encontrar una opción de financiación, sino entender con rapidez qué estás solicitando, cuánto terminarás pagando y qué pasos quedan bajo tu responsabilidad. Plazo: Tarjeta y préstamos está pensada para gestionar esa primera búsqueda desde el móvil, dentro de la categoría de finanzas. Yo la veo como una herramienta para iniciar una solicitud de préstamo o crédito rápido, no como una solución automática para cualquier problema de dinero.
La aplicación es gratuita y su desarrollador es IDFinance Plazo, S.L.U. Tiene una valoración media de 3,9 basada en alrededor de 9.800 valoraciones, además de más de un millón de instalaciones. Es una señal de que mucha gente la ha probado, aunque la cifra también invita a mantener una expectativa realista: popularidad no significa que todas las solicitudes terminen igual ni que sus condiciones sean adecuadas para todos.
De una urgencia concreta a una decisión financiera
El escenario más razonable para usarla es bastante específico: necesito cubrir un pago puntual, quiero revisar una alternativa desde el teléfono y prefiero completar el primer contacto sin desplazarme a una oficina. Por ejemplo, una reparación doméstica puede llegar antes de la nómina y dejarme con poco margen. En ese caso, abriría Plazo para conocer el proceso disponible y comprobar si la propuesta encaja con mi capacidad de devolución.
La ventaja inicial está en la rapidez del canal. El resumen de la aplicación plantea solicitar préstamos y créditos rápidos desde el móvil en unos diez minutos, algo útil cuando el tiempo apremia. Aun así, yo no interpretaría esa promesa como dinero garantizado en ese plazo. Hay una diferencia importante entre completar una solicitud y recibir una aprobación o una transferencia. El resultado depende de la evaluación correspondiente y de las condiciones que se muestren durante el proceso.
Lo mejor de Plazo: Tarjeta y préstamos
Aspectos que debes tener en cuenta sobre Plazo: Tarjeta y préstamos
Antes de empezar, conviene tener claro el motivo del crédito y la cantidad máxima que realmente podría devolver. Esta preparación parece obvia, pero evita un error frecuente: abrir una solicitud buscando “lo que me puedan dar” y terminar adaptando el presupuesto a una cifra que no necesitaba. En una app de este tipo, el móvil facilita el acceso, pero no sustituye el cálculo personal.
El primer recorrido dentro de la aplicación
Mi recomendación es avanzar con calma por cada pantalla, aunque el proceso esté diseñado para ser rápido. Primero revisaría qué producto se está solicitando, si se trata de un préstamo o de una modalidad de crédito, y qué datos se piden para continuar. La diferencia no es solo de nombre: cambia la forma en que conviene valorar el compromiso y el calendario de devolución.
Noticias y artículos relacionados con Plazo: Tarjeta y préstamos
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
El punto clave no es rellenar el formulario lo antes posible, sino leer la información que aparece antes de confirmar. Buscaría el importe total a devolver, las fechas relevantes y cualquier coste asociado que figure en la propuesta. Si una condición no me resulta clara, no seguiría simplemente porque el botón de continuar sea visible. La velocidad de una solicitud nunca debería sustituir a la lectura de sus condiciones.
También separaría dos decisiones que suelen mezclarse. Una es saber si la aplicación permite iniciar una petición de financiación. Otra es decidir si esa financiación es conveniente. Plazo puede simplificar la primera, pero la segunda sigue dependiendo de mis ingresos, gastos fijos, otras deudas y margen para afrontar un imprevisto adicional.
¿No quieres leer la reseña completa?
Qué preparar antes de enviar la solicitud
El flujo será más cómodo si tengo a mano la información personal y financiera que pueda solicitarse durante la evaluación. No intentaría improvisar datos ni redondear cifras para que el perfil parezca mejor. Una solicitud rápida no justifica introducir información inexacta, porque cualquier diferencia puede complicar la revisión posterior o hacer que la propuesta no refleje mi situación real.
Usaría una conexión privada y revisaría con atención los permisos y avisos que aparezcan en el teléfono. En servicios financieros, el usuario debe saber qué está aceptando antes de enviar información. Si comparto el dispositivo con otra persona, cerraría la sesión al terminar y evitaría guardar datos sensibles en notas o capturas de pantalla sin protección.
Capturas de pantalla
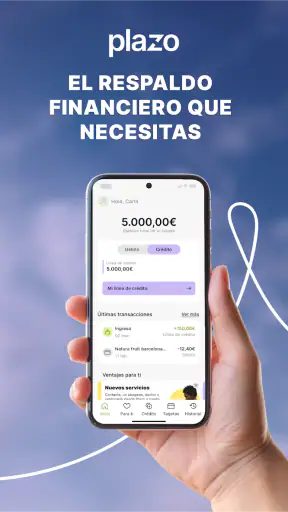
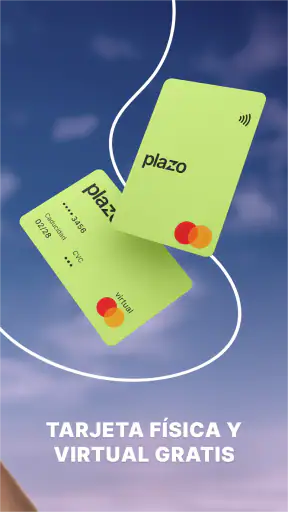
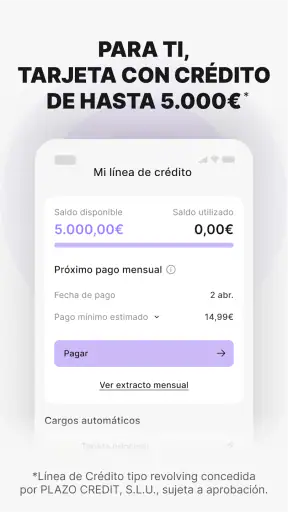
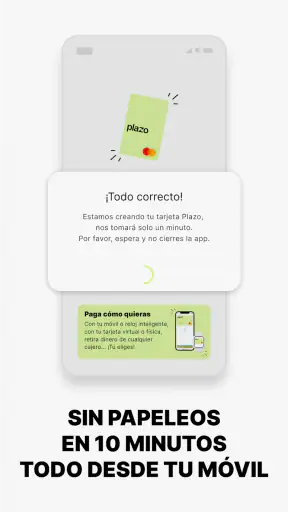
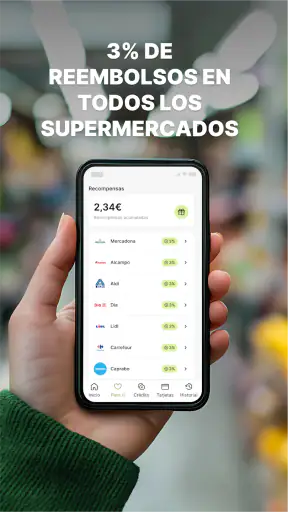
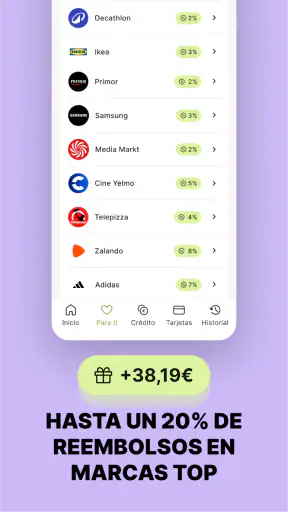
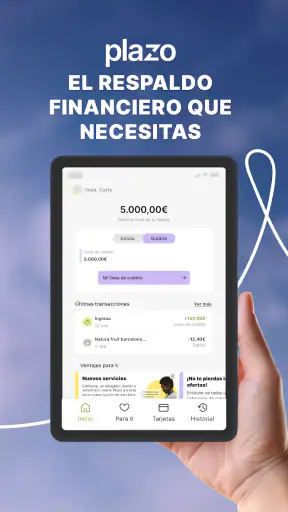
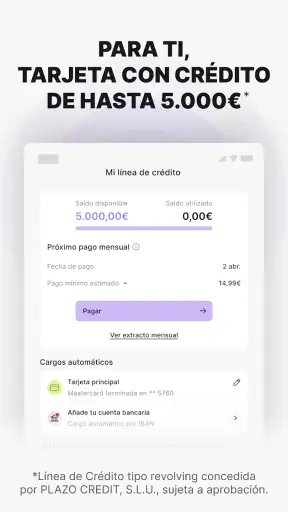
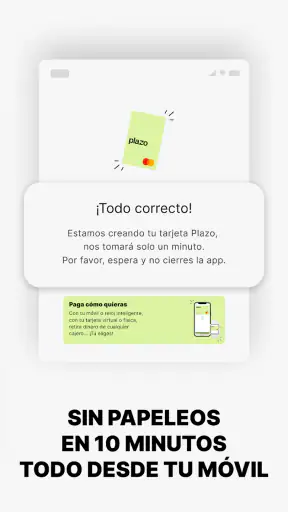
Otro consejo práctico es no iniciar varias solicitudes a la vez sin entender cómo funciona cada una. Cuando hay urgencia, resulta tentador probar aplicaciones distintas en cadena, pero eso puede volver confusa la comparación y hacer que pierda de vista las obligaciones que estoy considerando. Primero terminaría de leer la propuesta de Plazo; después compararía alternativas con el mismo criterio.
El momento de la evaluación y el cambio de manos
Una parte importante del recorrido ocurre después de que yo envío los datos. La aplicación puede servir como puerta de entrada, pero la evaluación y la decisión no dependen únicamente de pulsar un botón. Aquí aparece el primer “traspaso” relevante: paso de completar información en la interfaz a esperar que el proveedor revise mi solicitud y determine qué opción puede ofrecerme.
En ese punto, no asumiría que la cifra introducida será la cifra aprobada ni que la respuesta será necesariamente favorable. La valoración media de la aplicación y su volumen de uso no permiten anticipar mi resultado personal. Lo sensato es esperar a ver la propuesta concreta y leerla como un documento financiero, no como una simple pantalla de confirmación.
Si recibo una oferta, comprobaría que el importe, el calendario y el total coinciden con lo que necesito. También conservaría la información contractual en un lugar seguro para poder consultarla más tarde. Esta costumbre es especialmente útil cuando la solicitud se realiza con prisa: lo que parecía evidente durante el proceso puede ser más difícil de recordar unos días después.
Si la respuesta no coincide con mis expectativas, evitaría insistir sin revisar primero el presupuesto. Una aprobación por un importe inferior puede no resolver el problema original, mientras que una cantidad superior puede aumentar innecesariamente la carga mensual. El resultado correcto no es conseguir cualquier crédito, sino encontrar una obligación que pueda asumir sin poner en riesgo gastos básicos.
Qué esperar después de aceptar
Tras aceptar una propuesta, el trabajo no termina. Yo anotaría las fechas de pago y comprobaría cómo se comunica la información posterior. Si la aplicación muestra el estado de la solicitud o del producto, la consultaría para no depender únicamente de mensajes aislados. La utilidad real de una herramienta financiera se mide también en lo fácil que resulta mantenerse organizado después de la decisión inicial.
En un caso cotidiano, imaginemos que necesito cubrir una reparación del frigorífico y espero cobrar pocos días después. Usaría la app para iniciar la solicitud, revisaría el coste total y compararía la fecha de devolución con mi calendario de ingresos. Si el pago cae demasiado cerca de otros recibos, no aceptaría solo porque el dinero resuelva la urgencia inmediata. El problema puede trasladarse al siguiente mes con más presión.
Este es uno de los usos donde el móvil aporta comodidad: puedo consultar el proceso desde casa y actuar sin papeleo presencial. Pero la misma comodidad puede jugar en contra. Una pantalla pequeña favorece que se pasen por alto notas, enlaces internos o detalles de la propuesta. Yo ampliaría el texto cuando fuese necesario y leería cada apartado antes de confirmar, especialmente desde un teléfono antiguo o con una conexión inestable.
Cómo se compara con las alternativas habituales
Frente a acudir a una oficina bancaria, Plazo ofrece una entrada más directa y centrada en el móvil. Para alguien que quiere iniciar una solicitud fuera del horario de atención o que valora no desplazarse, esa diferencia puede ser decisiva. También puede resultar más sencilla que reunir documentación física para una primera consulta.
La comparación cambia cuando tengo una relación consolidada con mi banco. En ese caso, la banca móvil puede mostrarme productos dentro de mi contexto financiero habitual y facilitar la consulta de movimientos, recibos y capacidad de pago en el mismo entorno. No significa que sea automáticamente más barata o mejor, pero sí puede ofrecer una visión más integrada de mis cuentas.
Otra alternativa es una tarjeta convencional o una línea de crédito ya disponible. Puede ser más práctica si el importe es pequeño y conozco de antemano sus reglas, aunque también puede esconder una deuda que se prolongue si solo cubro pagos mínimos. Plazo tiene más sentido cuando necesito explorar una solicitud concreta y estoy dispuesto a revisar las condiciones desde el principio.
Para un gasto que puede esperar, ahorrar o negociar un aplazamiento directamente con el proveedor suele ser una opción más prudente. La aplicación no debería convertirse en el primer recurso para compras no esenciales. Su rapidez resuelve tiempo, no elimina el coste de pedir dinero prestado.
Los puntos donde el recorrido puede atascarse
La primera fricción posible es la diferencia entre expectativa y resultado. El mensaje de rapidez puede llevarme a pensar que todo quedará resuelto en minutos, cuando en realidad debo completar datos, esperar una evaluación y revisar una propuesta. Si necesito el dinero en una hora concreta, no basaría un pago urgente exclusivamente en que la solicitud esté disponible desde el móvil.
La segunda es la carga de lectura. Una aplicación puede presentar una experiencia sencilla, pero el compromiso financiero sigue siendo complejo. Si me concentro únicamente en el importe que recibiría, puedo ignorar el total que devolveré o las fechas que condicionan mi presupuesto. Mi método sería escribir esas cifras en un presupuesto mensual antes de aceptar, sin decidir desde la emoción de una emergencia.
También puede haber fricción técnica: una sesión que se interrumpe, datos que deben repetirse o una pantalla que tarda en cargar. No atribuiría automáticamente esos problemas a la validez de la propuesta, pero tampoco enviaría varias veces la misma solicitud sin comprobar antes el estado. Guardaría los avisos de confirmación y revisaría si existe una comunicación pendiente dentro del propio proceso.
La cuarta dificultad es personal. Si ya tengo otras cuotas, ingresos variables o poca capacidad para absorber un retraso, un crédito rápido puede ser una mala elección aunque la aplicación sea fácil de usar. En esa situación, preferiría hablar con mi banco, negociar el pago con el acreedor o buscar orientación financiera antes de añadir otra obligación.
Compatibilidad, coste de entrada y público adecuado
Plazo se distribuye como una aplicación gratuita y tiene clasificación PEGI 3, por lo que su presencia en la tienda no implica un coste inicial de descarga. Funciona desde Android 8.0 y la versión actual indicada es la 3.73.0. Para mí, esto significa que conviene revisar el sistema del teléfono antes de instalarla, sobre todo si uso un dispositivo antiguo que ya no recibe actualizaciones con frecuencia.
La gratuidad de la aplicación tampoco debe confundirse con gratuidad del préstamo o crédito. Son cosas distintas: descargar una herramienta sin pagar no determina el coste de la financiación que pueda aparecer después. Esta separación es esencial para no interpretar la instalación como una oferta económica en sí misma.
La recomendaría a una persona que necesita explorar una opción concreta, se maneja bien con trámites desde el móvil y está dispuesta a leer el contrato completo. También puede servir a quien quiere evitar una primera visita presencial y prefiere reunir la información desde casa.
No la recomendaría como solución habitual para llegar a fin de mes, ni a quien no puede calcular con seguridad cómo devolvería el dinero. Tampoco sería mi primera elección para una compra planificada: en ese caso, esperaría, ahorraría o compararía financiación bancaria y otras alternativas con más tiempo.
Mi veredicto después de seguir todo el proceso
Lo mejor de Plazo: Tarjeta y préstamos es que concentra en el teléfono el inicio de una solicitud de financiación rápida y reduce la barrera de entrada para quien prefiere hacer estas gestiones de forma digital. Su alcance, con más de un millón de instalaciones, muestra que responde a una necesidad real de muchos usuarios, aunque cada persona debe valorar su propia experiencia y su propuesta concreta.
Mi opinión es favorable con una condición clara: la usaría como herramienta de comparación y solicitud, no como respuesta automática a una emergencia económica. El recorrido puede ser cómodo, pero el resultado depende de la evaluación, de las condiciones ofrecidas y de mi capacidad para cumplirlas. La aplicación agiliza el camino; no convierte una deuda en una decisión sin consecuencias.
Si decides probarla, empezaría con un presupuesto escrito, una cantidad estrictamente necesaria y tiempo suficiente para leer el total a devolver. Confirmaría el calendario, guardaría la documentación y evitaría aceptar una oferta que solo funciona si todo sale perfecto. Con ese enfoque, Plazo puede ser una vía práctica para explorar crédito desde Android; sin ese control, su rapidez puede hacer que una decisión importante parezca más sencilla de lo que realmente es.
Preguntas frecuentes sobre Plazo: Tarjeta y préstamos
¿Qué es Plazo: Tarjeta y préstamos y para qué sirve?
Plazo: Tarjeta y préstamos es una aplicación financiera diseñada para gestionar productos de crédito desde el móvil. Dependiendo de la disponibilidad en tu país y de la evaluación de tu perfil, puede permitir solicitar una tarjeta, consultar opciones de financiación, revisar movimientos y administrar pagos. Antes de descargarla, conviene comprobar las condiciones, comisiones, tasas y requisitos aplicables a cada producto.
¿Quién puede solicitar una tarjeta o un préstamo en Plazo?
La aprobación no está garantizada para todos los usuarios. Normalmente, Plazo puede solicitar datos personales, información de contacto, identificación oficial y otros datos necesarios para analizar la solvencia del solicitante. Los requisitos pueden variar según la ubicación, la edad, los ingresos y el historial crediticio. La decisión final, el límite y las condiciones dependen de la evaluación realizada por la entidad.
¿La aplicación Plazo es gratuita o tiene costes asociados?
Descargar la aplicación normalmente no implica pagar por instalarla, pero los productos financieros sí pueden generar costes. Según el servicio contratado, podrían aplicarse intereses, comisiones, cargos por retraso, costes de mantenimiento u otras tarifas. Recomendamos leer la información precontractual y el contrato completo antes de aceptar una tarjeta o préstamo, prestando especial atención al coste total y a la tasa anual.
¿Es segura la aplicación para gestionar mis datos y pagos?
Al tratarse de una aplicación financiera, Plazo puede solicitar información sensible para verificar la identidad y administrar los servicios contratados. Durante la revisión, es importante descargarla únicamente desde una tienda oficial, comprobar el desarrollador y mantener actualizado el sistema operativo. También conviene utilizar una contraseña segura, no compartir códigos de acceso y revisar los permisos y la política de privacidad.
¿Qué ocurre si no puedo pagar una cuota a tiempo?
Un retraso en el pago puede ocasionar consecuencias como cargos adicionales, restricciones temporales, reclamaciones o un posible impacto negativo en el historial crediticio, según las condiciones del producto y la normativa aplicable. Si prevés dificultades, lo más recomendable es contactar con el soporte de Plazo antes de la fecha límite para conocer las alternativas disponibles y evitar asumir compromisos que no puedas afrontar.